Compensação de carbono é o ato de neutralizar uma emissão de gases de efeito estufa que já ocorreu (ou que é inevitável) por meio da compra e aposentadoria de créditos de carbono gerados por projetos que reduzem ou removem emissões equivalentes em outro local. A compensação não elimina a emissão original: ela financia uma contrapartida climática equivalente em outro ponto do planeta. O princípio só faz sentido quando aplicado após esforços reais de redução na fonte.
Guia do crédito de carbono
- Crédito de carbono: o que é e como funciona (comece aqui)
- Compensação de carbono: o que é e como difere do crédito (você está aqui)
- Adicionalidade: o teste de qualidade que mais pesa
- Preço do crédito de carbono em 2026
- Como comprar crédito de carbono: onde e como
- Due diligence antes de comprar: registro, selo CCP, alertas
- Selo CCP: o que garante para quem compra
Como funciona na prática
Uma empresa calcula seu inventário de emissões e identifica as fontes que não consegue eliminar com a tecnologia ou os recursos disponíveis no momento. Para essas emissões residuais, ela adquire créditos de carbono no mercado voluntário ou no mercado regulado. Cada crédito equivale, por convenção, a uma tonelada de CO₂ equivalente (tCO₂e) evitada ou removida da atmosfera.
Exemplo concreto: uma indústria de alimentos emite 50 mil tCO₂e por ano. Depois de trocar a frota por veículos elétricos e substituir parte da matriz energética por fontes renováveis, restam 12 mil tCO₂e que ela ainda não consegue eliminar. Para compensar esse resíduo, a empresa compra 12 mil créditos de um projeto de restauração florestal certificado. Ao aposentar esses créditos (retirá-los permanentemente do registro, impedindo revenda), a empresa declara ter compensado suas emissões residuais daquele período.
O ciclo completo envolve três etapas:
- Mensuração: inventário de emissões conforme protocolo reconhecido (GHG Protocol é o mais adotado globalmente).
- Redução: corte efetivo das emissões na operação própria e na cadeia de valor.
- Compensação: aquisição e aposentadoria de créditos apenas para o saldo residual.
Se qualquer uma dessas etapas for pulada ou superficial, a compensação perde credibilidade.
Tipos de projeto que geram créditos para compensação
Os créditos usados na compensação vêm de projetos de naturezas distintas, e essa distinção importa:
- Projetos de redução (ou evitação): impedem que uma emissão aconteça. Exemplos incluem substituição de combustível fóssil por energia renovável, captura de metano em aterros sanitários e distribuição de fogões eficientes.
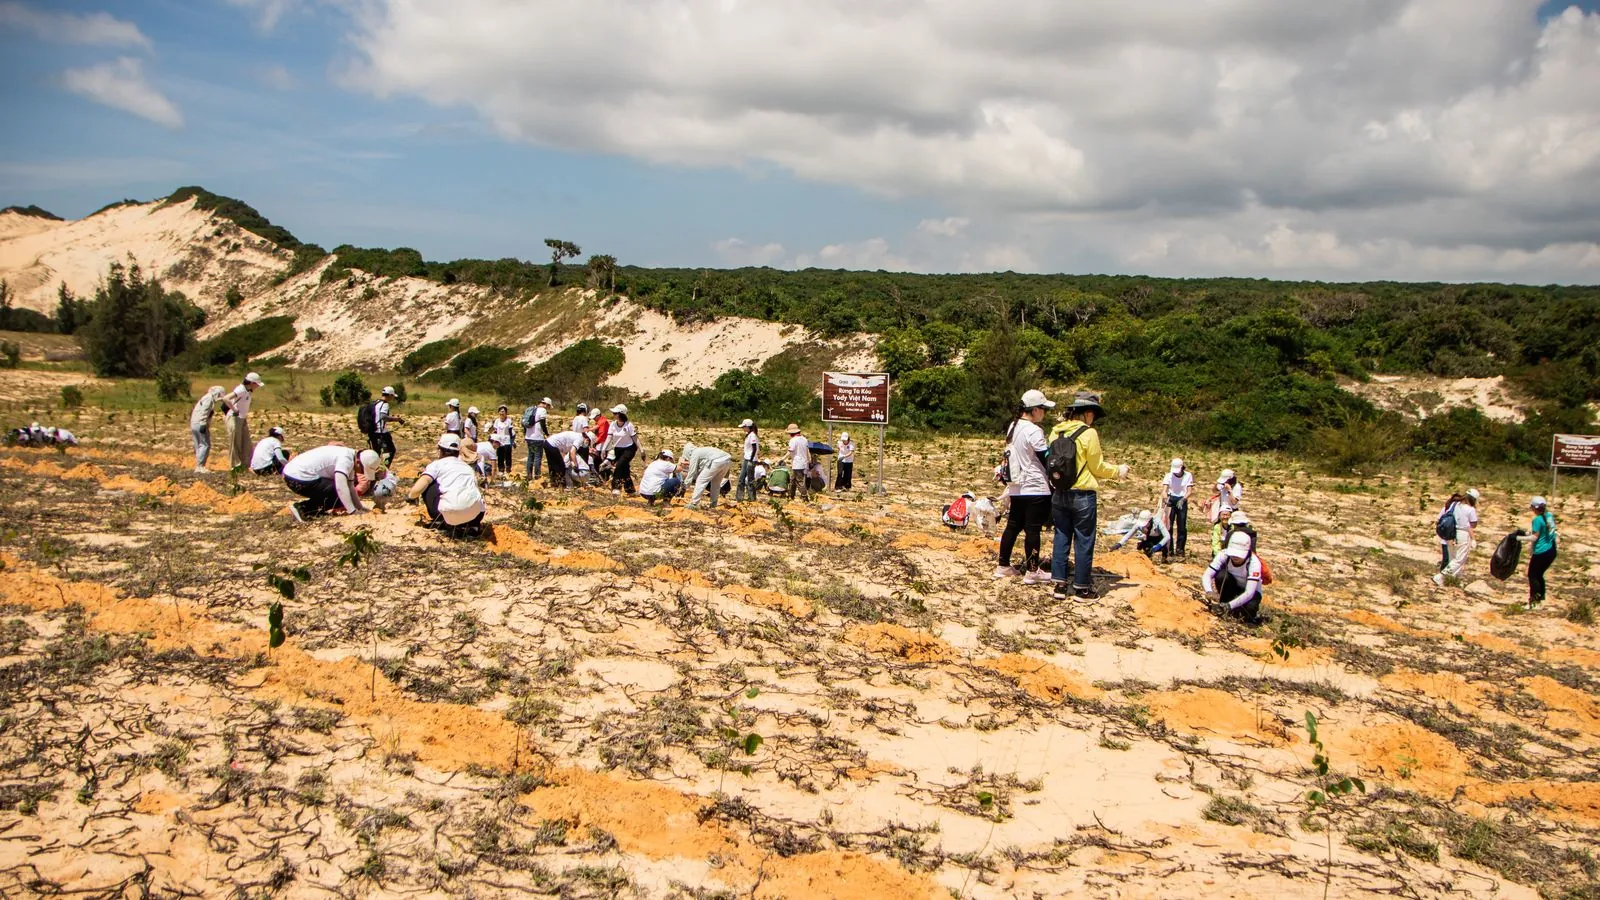
- Projetos de remoção: retiram carbono que já está na atmosfera. Exemplos incluem reflorestamento, restauração de manguezais, biocarvão e captura direta do ar (DAC).
O mercado tem dado peso crescente aos projetos de remoção, porque eles de fato retiram carbono do sistema climático em vez de apenas evitar uma adição futura. Padrões de certificação como Verra (VCS) e Gold Standard estabelecem metodologias para validar a adicionalidade, a permanência e a mensuração de cada projeto.
Como a compensação de carbono se aplica no Brasil
O Brasil é um dos maiores geradores de créditos de carbono do mundo, principalmente por projetos florestais (REDD+ na Amazônia e no Cerrado) e de energia renovável. A legislação brasileira avançou com a criação do Sistema Brasileiro de Comércio de Emissões (SBCE), instituído por lei federal. O SBCE estabelece um mercado regulado de carbono no país, com obrigações de reporte e limites de emissão para setores intensivos em carbono.
No mercado voluntário, o Brasil já operava com projetos certificados por padrões internacionais (Verra e Gold Standard) antes da regulamentação do SBCE. O papel de órgãos como o Ministério do Meio Ambiente e o IBAMA é relevante na fiscalização de projetos que envolvem áreas de floresta nativa, especialmente para garantir que os créditos gerados representem adicionalidade real e não legalizem desmatamento já proibido.
A regulamentação do SBCE trouxe regras sobre quais créditos podem ser usados para cumprir obrigações regulatórias e quais ficam restritos ao mercado voluntário. Empresas que operam no Brasil precisam acompanhar essa distinção, porque um crédito aceito no voluntário pode não ser elegível no regulado, e vice-versa.
O erro mais comum
O equívoco mais frequente é tratar a compensação como substituta da redução. Quando uma empresa compensa 100% de suas emissões sem demonstrar esforço de corte na fonte, o mercado e a sociedade civil classificam a prática como greenwashing. A lógica é direta: se é possível reduzir, reduza primeiro; compense apenas o que sobrar.
Outro erro recorrente é confundir compensação com neutralização permanente. Créditos de projetos florestais, por exemplo, dependem de que a floresta permaneça de pé por décadas. Se houver incêndio, grilagem ou desmatamento posterior, o carbono armazenado volta à atmosfera e o crédito perde sua integridade ambiental. Essa fragilidade é chamada de risco de não permanência e é um dos motivos pelos quais projetos de remoção geológica (como a captura e armazenamento subterrâneo) são considerados mais duráveis, embora ainda sejam mais caros e menos escaláveis.
Um terceiro ponto de confusão é entre compensação e insetting. Na compensação clássica, o crédito vem de um projeto externo à cadeia de valor da empresa. No insetting, a empresa financia reduções ou remoções dentro de sua própria cadeia (por exemplo, pagando fornecedores agrícolas para adotar práticas regenerativas). Ambos os mecanismos têm valor, mas funcionam de formas diferentes e são reportados de maneiras distintas nos inventários corporativos.
Compensação no contexto das metas climáticas corporativas
Iniciativas como a Science Based Targets initiative (SBTi) restringem o uso de compensação para atingir metas de curto prazo. A orientação geral é que as metas de redução devem ser cumpridas com cortes reais na operação e na cadeia de valor. A compensação entra como ferramenta complementar, principalmente nas metas de longo prazo (net zero), para cobrir emissões residuais que persistem mesmo após todos os esforços tecnicamente viáveis de redução.
Essa hierarquia (medir, reduzir, só então compensar) é o critério que separa uma estratégia climática defensável de uma declaração vazia. Quem compra crédito sem antes cortar emissão não está compensando: está apenas transferindo responsabilidade.
Fontes primárias: Programa Verified Carbon Standard (Verra, 2026, em inglês); Os Core Carbon Principles (ICVCM, 2023, em inglês); Corporate Net-Zero Standard v1.3.1 (Science Based Targets initiative, 2026, em inglês); Lei nº 15.042, de 11 de dezembro de 2024, que institui o SBCE (Planalto, 2024).
Ainda não existe newsletter. Deixe seu e-mail e você será avisado no dia em que existir, antes de qualquer outra pessoa.